PANDUAN INSTAL DAN APLIKASI E-FAKTUR ATAU FAKTUR ELEKTRONIK

E-Faktur atau Faktur Pajak yang berbentuk Elektronik merupakan faktur pajak yang dibuat melalui aplikasi atau sistem elektronik yang ditentukan dan/atau disediakan oleh DJP. Pada bulan Juli 2015 program e faktur ini akan diberlakukan untuk Pengusaha Kena Pajak (PKP) seluruh Jawa dan Bali. Sedangkan pemberlakukan e-Faktur secara nasional akan secara serentak dimulai pada 1 Juli 2016.

Panduan Instalasi Aplikasi E-Faktur
Untuk Instalasi dan Aplikasi E-Faktur atau Faktur Elektronik, dapat dilihat pada penjelasan berikut:
e-Faktur Pajak adalah aplikasi perpajakan yang digunakan untuk membantu Wajib Pajak dalam pembuatan Faktur Pajak Elektronik dan SPT Masa PPN sesuai dengan ketentuan perundangan – undangan yang berlaku.

System Requirement / spesifikasi computer yang disarankan
Setiap aplikasi memiliki spesifikasi kebutuhan yang berbeda agar dapat dijalankan di komputer user. Rekomendasi kebutuhan untuk dapat menjalankan aplikasi e-Faktur Pajak adalah:

1. Perangkat Keras:
  • Processor Dual Core
  • 3GB RAM
  • 50 GB Harddisk space
  • VGA dengan minimal resolusi layar 1024×768
  • Mouse
  • Keyboard
2. Perangkat lunak:

  • Sistem Operasi : Linux I Mac OS I Microsoft Windows
  • Java versi 1.7
  • Adobe Reader
  • Terhubung dengan jaringan internet baik direct connection ataupun proxy.  

lnstalasi
Ada 6 jenis folder Aplikasi e-Faktur yang disediakan berdasarkan Sistem Operasi nya yaitu:

  • e-Faktur Windows 32 bit, aplikasi bisa di download di http://svc.efaktur.pajak.go.id/installer/EFaktur_Windows_32bitzip
  • e-Faktur Windows 64 bit, aplikasi bisa di download di http://svc.efaktur.pajak.go.id/installer/EFaktur_Windows_64bitzip
  • e-Faktur Linux 32 bit, aplikasi bisa di download di http://svc.efaktur.pajak.go.id/installer/EFaktur_lin32.zip
  • e-Faktur Linux 64 bit, aplikasi bisa di download di http://svc.efaktur.pajak.go.id/installer/EFaktur_Lin64.zip
  • e-Faktur Macinthos 64 bit, aplikasi bisa di download di http://svc.efaktur.pajak.go.id/installer/EFaktur_Mac64.zip

Perlu diketahui untuk menjalankan Aplikasi e-Faktur Pajak tidak diperlukan instalasi apapun. Pilih folder Aplikasi e-Faktur yang sesuai dengan jenis Sistem Operasi komputer user kemudian pindahkan folder tersebut ke komputer user. Lokasi penyimpanan folder Aplikasi bebas.

Folder Aplikasi e-Faktur berisi:

1. ETaxlnvoice
2. ETaxlnvoiceMain
3. ET axlnvoiceUpd
4. folder lib
5. mem_config.bat
6. folder java
7. ET axlnvoice .config
8. ETaxlnvoiceMain.config
9. ET axlnvoiceUpd. Config

Apabila folder Aplikasl e-Faktur hanya be.risi file dari nomor 1 s.d 5, maka pastikan terlebih dahulu bahwa komputer user telah terinstall Java versi 1.7 Jika belum ada maka install Java terlebih dahulu.

Setelah dijalankan, aplikasi akan membuat dua folder yaitu folder db dan folder log. Folder db merupakan folder untuk menyimpan database aplikasi e-Faktur. Sedangkan folder log berisi log Aplikasi e-Faktur. Selain dua folder tersebut, terdapat folder backup. Folder inl berisi backup folder db yang dilakukan apabila ada proses autoupdate aplikasi. Pastikan unluk melakukan backup folder db ditempat lain, Sehingga apabila terjadi kerusakan PC ataupun aplikasi masih ada backup dalabasenya.

Konfigurasi Maksimum Memori Aplikasi e-Faktur

Untuk meningkatkan performansi aplikasi, telah disediakan fitur untuk mengatur besamya memori maksimal yang bisa digunakan aplikasi e-Faktur. Secara default maksimum memory yang digunakan aplikasi e-Faktur adalah 1/4 free memory PC.

Sebelum menjalankan konfigurasi ini, pastikan aplikasi e-Faktur tidak sedang berjalan.
Maksimum memori aplikasi e-Faktur bisa diatur dengan cara sebagai berikut :

1. Buka folder aplikasi, jalankan memo_config.bat


2. lsikan besarnya maksimum memory yang akan dialokasikan (dalam MegaByte) kemudian tekan enter. Untuk mereset maksimum memory ke nilai default, kosongkan dan tekan enter.


3. Ketikkan Y untuk menjalankan aplikasi EFaktur.
a. Apabila konfigurasi berhasil, akan tampil aplikasi e-Faktur
b. Apabila free memori yang tersedia tidak cukup akan tampil notifikasi spesifikasi minimum untuk menjalankan aplikasi e-Faktur.

Update Aplikasi
Aplikasi e-Faktur Pajak dilengkapi dengan fitur Auto Update sehingga setiap DJP mengeluarkan versi aplikasi e-Faktur Pajak terbaru, aplikasi lama akan langsung mengupdate ke versi terbaru tersebut. Untuk dapat melakukan autoupdate pastikan Aplikasi e-Faktur terhubung dengan internet.

Autoupdate aplikasi dilakukan pada saat aplikasi e-Faktur Pajak dijalankan dan pada saat user menggunakan fitur Aplikasi e-Faktur Client-Server. Ada beberapa hal yang perlu diperhatikan agar proses AutoUpdate berjalan dengan sempurna:

1. Pastikan untuk selalu menjalankan aplikasi dari ETaxInvoice.exe
2. Pada saat DJP mengeluarkan release update aplikasi terbaru, perhatikan langkah – langkah berikut ini :

  • Akan tampil proses autoupdate yakni mendownload release aplikasi terbaru. Setelah proses update selesai, klik tombol Close.
  • Jalankan kembali aplikasi dari ETaxInvoice.exe. Apabila release aplikasi terbaru memerlukan update database akan tampil form Loading untuk menjalankan program ETaxInvoiceUpd.exe. Tunggu proses selesai hingga tampil form Koneksi Database

Ringkasan Penggunaan Aplikasi
  1. Jalankan Aplikasi e-Faktur dengan menjalankan ETaxlnvoice.exe pada folder aplikasi
  2. Lakukan koneksi ke database Aplikasi e-Faktur.
  3. Pada saat aplikasi dijalankan pertama kali, lakukan Registrasi Aplikasi e-F aktur.
  4. Input data Lawan Transaksi melaui menu Referensi 7 Lawan Transaksi 7 Administrasi Lawan Transaksi atau lmpor data Lawan Transaksi melalui menu Referensi 7 lawan Transaksi 7 Import
  5. Input data Barang/Jasa melalui menu Referensi 7 Barang/Jasa 7 Administrasi barang/Jasa atau lmpor data Barang/Jasa melalui menu Referensi 7 Barang/Jasa 7 Import
  6. Input data Nomor Seri Faktur Pajak melalui menu Referensi 7 Referensi Nomor Faktur
  7. Input atau lmpor data Faktur Pajak melalui menu Faktur
  8. Upload data Faktur Pajak melalui menu Management Upload
  9. Buat File PDF Faktur Pajak Elektronik melalui menu Faktur
  10. Input atau lmpor data Dokumen lain yang dipersamakan dengan Faktur Pajak melalui menu Dokumen lain
  11. Lakukan Posting data faktur pajak yang telah dibuat melalui menu SPT 7 Posting
  12. Aktifkan SPT PPN 1111 melalui menu SPT 7 Buka SPT
  13. Tampilkan SPT lnduk dan lengkapi datanya melalui menu SPT 7 Fonnulir lnduk
  14. Rekam data SSP melalui menu SPT 7 Formulir lnduk
  15. Tampilkan lampiran SPT dan lengkapi datanya melalui menu SPT 7 Formulir lampiran
  16. Buat file untuk pelaporan data SPT melalui menu SPT 7 Buka SPT
Materi selanjutnya Selanjutnya Cara Registrasi Penggunaan Aplikasi e-Faktur Pajak.
,

PTKP Tahun 2013 dan Tahun-tahun Sebelumnya

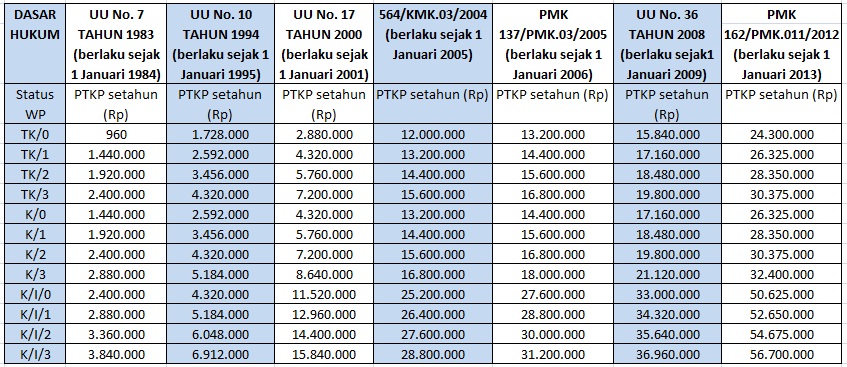
Berikut adalah PTKP (Penghasilan Tidak Kena Pajak) Berdasarkan Peraturan Menteri Keuangan Nomor 162/PMK.011/2012 tanggal 22 Oktober 2012 tentang Penyesuaian Besarnya Penghasilan Tidak Kena Pajak, sebagai berikut :

  1. Rp. 24.300.000,00  untuk diri Wajib Pajak orang pribadi;
  2. Rp. 2.025.000,00 tambahan untuk Wajib Pajak yang kawin;
  3. Rp. 24.300.000,00  tambahan untuk seorang isteri yang penghasilannya digabung dengan penghasilan suami sebagaimana dimaksud dalam Pasal 8 ayat (1) Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 36 Tahun 2008;
  4. Rp. 2.025.000,00 tambahan untuk setiap anggota keluarga sedarah dan keluarga semenda dalam garis keturunan lurus serta anak angkat, yang menjadi tanggungan sepenuhnya, paling banyak 3 (tiga) orang untuk setiap keluarga.
Ketentuan penyesuaian besarnya Penghasilan Tidak Kena Pajak (PTKP)  mulai berlaku pada tanggal 1 Januari 2013.
Perbandingan besarnya PTKP 2013 dengan tahun-tahun sebelumnya :

Penerapan status PTKP ditentukan keadaan pada awal tahun pajak atau awal bagian tahun pajak.

Misalnya, pada tanggal 1 Januari 2013 seorang Wajib Pajak berstatus kawin dengan tanggungan 1 (satu) orang anak.Apabila anak yang kedua lahir setelah tanggal 1 Januari 2013, besarnya Penghasilan Tidak Kena Pajak yang diberikan kepada Wajib Pajak tersebut untuk tahun pajak 2013 tetap dihitung berdasarkan status kawin dengan 1 (satu) anak.

Berikut adalah perbandingan total PTKP Berdasarkan status dan jumlah tanggungan dari tahun-tahun sebelumnya:


Dasar hukum: PMK No.162/PMK.011/2012 tanggal 22 Oktober 2012, untuk tahun sebelumnya dasar hukunya dapat dilihat di judul tabel diatas.

UPDATE: PTKP terbaru tahun 2015 sesuai PMK 122/PMK.010/2015


Pemerintah menaikkan batasan Penghasilan Tidak Kena Pajak (PTKP) menjadi Rp 36 juta dari sebelumnya Rp 24,3 juta setahun. Artinya bagi Wajib Pajak yang berstatus Tidak Kawin dan tidak ada tanggungan (TK/0) dengan penghasilan 3 juta per bulan tidak dikenakan Pajak Penghasilan.


Batasan PTKP tersebut berlaku mulai tahun pajak 2015 melalui Peraturan Menteri Keuangan nomor 122/PMK.010/2015 tentang Penyesuaian Besarnya Penghasilan Tidak Kena Pajak tanggal 29 Juni 2015 yang menggantikan Peraturan Menteri Keuangan nomor 162/PMK.011/2012.

Menurut Kemenkeu, beberapa hal yang menjadi pertimbangannya adalah:

1. Untuk menjaga daya beli masyarakat. Sebagaimana diketahui dalam beberapa tahun terakhir telah terjadi pergerakan harga kebutuhan pokok yang cukup signifikan,khususnya di tahun 2013 dan 2014 sebagai dampak dari kebijakan penyesuaian harga BBM.

2. Telah terjadi penyesuaian Upah Minimum Propinsi (UMP) dan Upah Minimum Kabupaten/Kota (UMK) di hampir semua daerah.

3. Terkait dengan kondisi ekonomi terakhir yang menunjukkan tren perlambatan ekonomi, khususnya pada kuartal 1 tahun 2015 yang hanya tumbuh sebesar 4,7% terutama akibat dampak perlambatan ekonomi global, khususnya mitra dagang utama Indonesia.

Berdasarkan ketiga hal tersebut, maka untuk mendorong naiknya kembali laju pertumbuhan ekonomi pada semester II tahun 2015, langkah pemerintah yaitu dengan melakukan penyesuaian batasan PTKP, dengan harapan dinaikkannya batasan PTKP ini dapat menaikkan permintaan domestik dengan tetap terus mendorong daya beli masyarakat.

Pemerintah menyadari bahwa saat ini tidak bisa mengandalkan sisi eksternal (perdagangan internasional) untuk mendorong kinerja ekonomi sehingga diperlukan usaha untuk mendorong permintaan domestik melalui investasi maupun konsumsi masyarakat. Kinerja investasi diharapkan dapat terdorong melalui belanja infrastruktur yang meningkat besar, sementara itu konsumsi masyarakat dapat naik melalui kebijakan penyesuaian PTKP ini dan berbagai program bantuan sosial, sehingga dapat menahan melemahnya kinerja sisi eksternal tadi.

Pokok-pokok PMK 122/PMK.010/2015 adalah:

1. Besaran PTKP mulai berlaku sebagai dasar perhitungan PPh orang pribadi untuk tahun pajak 2015 sejak tanggal 1 Januari 2015.

2. Batasan PTKP 2015, untuk:
a. Diri Wajib Pajak Orang Pribadi sebesar Rp 36.000.000;
b. Tambahan bagi Wajib Pajak Kawin Rp 3.000.000;
c. Tambahan untuk istri yang penghasilannya digabung dengan suami Rp 36.000.000; dan
d. Tambahan untuk setiap tanggungan Rp. 3.000.000.

Mengutip siaran pers Direktorat Jenderal Pajak tanggal 27 Juli 2015, konsekuensi yang akan timbul akibat diterapkannya PMK 122/PMK.010/2015 adalah :

Penghitungan PPh Pasal 21 terutang untuk Masa Pajak Juli s.d. Desember 2015 dihitung dengan menggunakan PTKP baru;
PPh Pasal 21 untuk Masa Pajak Januari s.d. Juni 2015 yang telah dihitung, disetor dan dilaporkan dengan menggunakan PTKP lama dilakukan pembetulan dengan menggunakan PTKP baru.
Dalam hal terdapat kelebihan setor akibat pembetulan penghitungan pemotongan PPh Pasal 21 Masa Pajak Januari s.d. Juni 2015, dan agar manfaat kenaikan PTKP tersebut dapat langsung dirasakan oleh masyarakat luas maka pemberi kerja mengkompensasikan kelebihan setor tersebut terhadap PPh Pasal 21 Masa Pajak Juli s.d. Desember 2015.

Demikian penjelasan terkait PTKP terbaru tahun 2015 sesuai PMK 122/PMK.010/2015, bila ada hal-hal yang belum jelas, silakan tinggalkan komentar, telepon kring pajak 1500200 atau menghubungi KPP terdekat.
Peraturan terkait : Per-32/PJ/2015


Kasus Soal KUP

Soal 1
Haji Muhidin adalah wajib pajak orang pribadi yang melakukan kegiatan usaha. Pada tanggal 16 Juli 2012, dia membayar PPh Pasal 25 (angsuran PPh Orang Pribadi yang dibayar sendiri tiap bulan untuk tahun 2012 sebesar Rp. 6 juta) sekaligus untuk masa Maret 2012, April 2012, dan Mei 2012 sebesar Rp. 18 juta, serta melaporkannya pada tanggal 20 Juli 2012. Sanksi administrasi apa saja yang dikenakan terhadap pembayaran PPh Pasal 25 oleh Haji Muhidin tersebut? Berapa jumlahnya?


Soal 2 (revisi)
PT. Indonesia Solutions adalah PKP yang sudah dikukuhkan pada tanggal 15 Januari 1995. Administrasi perpajakannya diketahui sbb :
- SPT Masa PPN untuk Masa Agustus 2011 tidak dimasukan walaupun sudah ditegur
- Wajib Pajak juga tidak melakukan pembukan sebagaimana disebutkan dalamPasal 28 dan 29
Terhadap Wajib Pajak ini dilakukan pemeriksaan dan menghasilkan Kurang Bayar sebesar Rp 200.000.000,00. Hitung SKPKB yang diterbitkan Januari 2012

Soal  3
PT. Langgeng Makmur memasukan SPT Tahunan 2011 pada tanggal 30 April 2012 dengan kondisi Kurang Bayar Rp 100.000.000 yang disetor tanggal 30 April 2012. Pada tanggal 10 Juni 2012 PT. Langgeng Makmur melakukan pembetulan SPT Tahunan dengan kondisi Kurang bayar Rp 200.000.000.
Pajak yang kurang bayar Rp 100.000.000 dibayar tanggal 11 Juni 2012
Berapa STP yang harus dibayar oleh PT. Langgeng Makmur

Soal 4
PT. Makmur Bersama sedang dilakukan pemeriksaan dan belum dilakukan penyidikan, tetapi PT Makmur Bersama dengan kemauan sendiri mengungkapkan ketidakbenaran pengisian SPT Tahunannya sehingga SPT Tahunannya terdapat kurang bayar Rp 250.000.000.
Dari kasus ini hitung SKPKB berikut sanksinya

Koreksi Fiskal - Dasar

Koreksi Fiskal

PT. Artho Moro, sebuah Perusahaan dalam negeri yang bergerak dalam bidang perdagangan peralatan kantor.
Berikut ini adalah catatan perusahaan selama tahun fiskal 2011:
Perusahaan menggunakan metoda FIFO untuk pencatatan nilai persediaan menurut akuntansi maupun fiskal.
Data penjualan, pembelian barang dagangan dan persedian sebagai berikut:
  • Persediaan, 1 Jan 2011            Rp    48.000.000
  • Persediaan, 31 Des 2011          Rp   90.000.000
  • Pembelian                              Rp. 832.300.000
Penjualan selama tahun 2011 sebesar 100.000 unit, yang terdiri dari 80.000 unit terjual dengan harga @Rp12.500; sisanya merupakan penjualan kepada pihak yang mempunyai hubungan istimewa dengan harga 20% lebih rendah dari harga pasar.

koreksi fiskal dasar
Biaya operasional selama tahun 2011 adalah:
  • Biaya Depresiasi Rp.  81.250.000; Metode yang digunakan double decline method baik untuk kepentingan akuntansi maupun fiskal.
  • Biaya gaji Rp 82.525.750, termasuk di dalamnya penggantian pengobatan sebesar Rp 2.000.000
  • Biaya  sewa Rp 20.000.000 termasuk di dalamnya tunjangan rumah bagi karyawan Rp 2.500.000 (diberikan dalam bentuk uang).
  • Biaya transportasi Rp 5.850.000 termasuk di dalamnya pembelian bensin untuk piknik keluarga Direktur Rp 1.500.000
  • Biaya listrik, telpon dan air Rp 7.200.000 termasuk biaya telepon rumah Direktur Rp 1.200.000
  • Perusahaan mengeluarkan biaya sumbangan bagi karyawan yang melangsungkan pernikahan, melahirkan atau meninggal dunia. Biaya tersebut selama 2011 sebesar Rp1.000.000.
  • Biaya administrasi kantor Rp 1.785.200
  • Biaya Entertaiment Rp. 12.000.000 (tidak ada daftar Nominatif)
  • Menerima jasa giro/ bunga bank Rp 1.350.500. (PPh Final)
  • Menerima dividen dari PT. Sri Rejeki, Perusahaan dalam negeri, sebesar Rp 10.000.000. (PPh Final)
  • Selama tahun 2011 perusahaan telah membayar PPh Ps. 25 (PPh yang dibayar di muka) Rp 18.260.000.
Berdasarkan data tersebut:
1.Susunlah laporan laba rugi menurut laporan keuangan akuntansi maupun fiskal untuk tahun 2011
2.Besarnya jumlah pajak terutang dan PPh yang masih harus dibayar untuk tahun 2011.

Terdapat penghasilan tidak teratur

Terdapat penghasilan tidak teratur
Penghasilan tidak teratur (tidak termasuk dalam penghasilan teratur) adalah keuntungan selisih kurs dari utang/piutang dalam mata uang asing dan keuntungan dari pengalihan harta sepanjang bukan merupakan penghasilan dari kegiatan usaha pokok serta penghasilan lainnya yang bersifat insidential. (Keputusan Direktur Jendral Pajak Nomor : KEP-537/PJ/2000 tentang Penghitungan – Besarnya Angsuran Pajak dalam Tahun Pajak Berjalan Dalam hal-hal tertentu) .


Soal
Tuan Budi status kawin dengan 3 anak memperoleh penghasilan netto seluruhnya selama tahun 2010 sebasar Rp. 516.800.000; Dari jumlah tersebut terdapat penghasilan tidak teratur dari mengontrakkan 2 rumah sebesar Rp 60.000.000;

PPh yang dipotong/dipungut oleh pihak lain selama tahun 2010 terdiri dari:
• PPh Pasal 21 sebesar Rp16.500.000;
• PPh Pasal 22 sebesar Rp18.750.000;
• PPh Pasal 24 sebesar Rp16.000.000;
• PPh Pasal 23 (atas kontrak 2 rumah sebesar Rp. 60.000.000;) sebesar Rp. 6.000.000;  

Tentukan angsuran PPh pasal 25 Tahun pajak berikutnya